
Bij wie leen je
Je leent bij de overheid, niet bij ons
Het geld komt van het Nationaal Warmtefonds, een landelijke regeling. Wij verdienen er niets aan en bepalen de voorwaarden niet. Dat doet het Warmtefonds.
Begin vandaag met zonnepanelen, een warmtepomp of isolatie, zonder er eerst voor te sparen. Je betaalt een vast bedrag per maand, tegen 0% rente. Je energierekening daalt meteen.

Het geld komt van het Nationaal Warmtefonds, een landelijke regeling. Wij verdienen er niets aan en bepalen de voorwaarden niet. Dat doet het Warmtefonds.
Zonnepanelen, een warmtepomp of isolatie verlagen je energierekening vanaf de eerste maand. Voor veel mensen valt de maandlast grotendeels weg tegen wat ze op energie besparen.
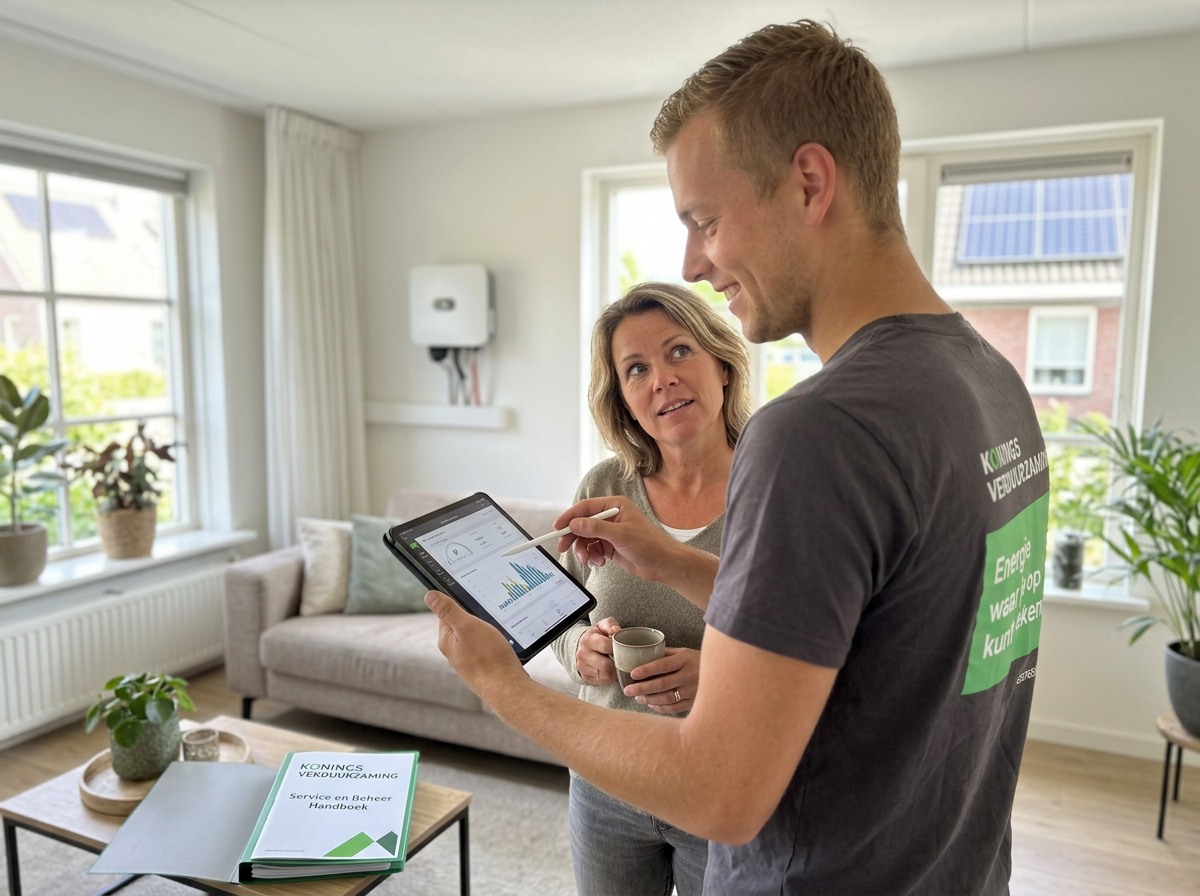
Wij rekenen uit wat je per maand betaalt, vullen de aanvraag in en verzamelen de documenten. Jij schakelt met één iemand.
Een comfortabel en zuinig huis hoort binnen bereik te liggen voor ieder huishouden. Met de Energiebespaarlening van het Nationaal Warmtefonds verdeel je de investering over meerdere jaren, zodat je nu al kunt beginnen. Je betaalt in een tempo dat bij je situatie past, en profiteert vanaf de eerste maand van een lagere energierekening.
Je betaalt elke maand een bedrag aan de lening. Daar staat tegenover dat je energierekening flink omlaag gaat. In veel gevallen bespaar je meer dan je aan de lening betaalt. Onder de streep houd je dus geld over, vanaf de eerste maand.
We leggen het uit met een voorbeeld. Je legt 10 zonnepanelen op je dak. Die wekken samen ongeveer 4.000 kWh per jaar op, net iets meer dan een gemiddeld huishouden verbruikt.
Valt je opbrengst hoger uit, dan houd je iedere maand geld over. En zodra de lening is afgelost, blijft de besparing gewoon doorlopen. Reken je eigen situatie door met de rekentool voor zonnepanelen.
Bij 0% rente is het simpel: je maandlast is het leenbedrag gedeeld door het aantal maanden.
Extra aflossen mag altijd, zonder boete. Een looptijd van 20 jaar kan vanaf een leenbedrag van € 15.000.
Dan leen je tegen het gewone tarief en wordt je maandlast iets hoger. Voor € 7.500 over 10 jaar betaal je dan ongeveer € 76 per maand in plaats van € 62,50. Het Warmtefonds stelt het tarief definitief vast bij je aanvraag.
Een lagere energierekening is het meest zichtbare voordeel, maar niet het enige. Wat je met de lening financiert, blijft in je woning zitten.
Benieuwd wat het bij jou kost en oplevert? Bekijk dan de pagina’s over kosten van zonnepanelen en kosten van een warmtepomp.
Panelen, omvormer en installatie financier je in één keer. Je energierekening daalt vanaf de eerste maand dat het systeem draait.
Hybride of volledig elektrisch. Je combineert de lening meestal met de ISDE-subsidie, die je na oplevering terugkrijgt.
Dak, vloer, spouwmuur of glas. Isolatie valt ook onder de regeling en wordt vaak samen met een andere maatregel aangevraagd.
Alleen in combinatie met zonnepanelen. Heb je die al liggen, of laat je ze tegelijk installeren, dan financier je de batterij mee.
De lening is bedoeld voor mensen die zelf in de woning wonen waar de maatregelen komen.
Nieuwbouw valt buiten de regeling. Gaat het om een woning die nog gebouwd wordt, dan kun je hier geen gebruik van maken.
Ligt het gezamenlijke toetsingsinkomen op of onder € 60.000, dan leen je tegen 0% rente en betaal je alleen terug wat je hebt geleend.
Zit je boven de inkomensgrens, dan geldt een normaal tarief, afhankelijk van de looptijd. Meestal nog altijd lager dan een gewone consumptieve lening.
Dat is het bovenste bedrag dat je voor een woning kunt lenen. Wat er in jouw situatie mogelijk is, hangt af van de maatregelen en je inkomen.
Je kiest zelf de looptijd. Twintig jaar kan alleen bij een leenbedrag boven € 15.000.
Heb je later ruimte om sneller af te lossen, dan mag dat altijd, zonder extra kosten.
Je betaalt elke maand hetzelfde bedrag, dus je weet vanaf het begin waar je aan toe bent.
Ook als je al met pensioen bent, kun je de lening aanvragen. Er geldt geen maximale leeftijd.
Van eerste gesprek tot ondertekening.
Onze adviseurs bekijken jouw woonsituatie en gaan met je in gesprek over je wensen en mogelijkheden. Eerlijk advies, zonder verkooppraatjes.
We verzamelen alle technische gegevens en stellen een heldere offerte op, zodat je precies weet waar je aan toe bent voordat er iets wordt ingediend.
Wij dienen de aanvraag voor de Energiebespaarlening en eventuele subsidies voor je in en begeleiden je tot en met de ondertekening. Steeds met dezelfde persoon als aanspreekpunt.
Kennismaken
Onze adviseurs bekijken jouw woonsituatie en gaan met je in gesprek over je wensen en mogelijkheden. Eerlijk advies, zonder verkooppraatjes.
Voorbereiden
We verzamelen alle technische gegevens en stellen een heldere offerte op, zodat je precies weet waar je aan toe bent voordat er iets wordt ingediend.
Begeleiden
Wij dienen de aanvraag voor de Energiebespaarlening en eventuele subsidies voor je in en begeleiden je tot en met de ondertekening. Steeds met dezelfde persoon als aanspreekpunt.
De Energiebespaarlening is een landelijke regeling van het Nationaal Warmtefonds, opgezet door de overheid om verduurzaming voor iedereen betaalbaar te maken. Je leent dus niet bij Konings, maar bij het Warmtefonds: wij verzorgen het advies, de offerte, de aanvraag en de installatie. Je mag het geld alleen besteden aan energiebesparende maatregelen aan je eigen woning, en je betaalt de lening in vaste maandtermijnen terug.
Ja, en dat is in de praktijk ook het meest gebruikelijk. Je kunt bijvoorbeeld isolatie, zonnepanelen en een warmtepomp in één aanvraag onderbrengen. Je krijgt dan één lening, één looptijd en één maandbedrag in plaats van losse trajecten. Maatregelen combineren werkt bovendien in je voordeel: isolatie verlaagt je warmtevraag, waardoor een warmtepomp efficiënter draait, en zonnepanelen dekken een deel van het stroomverbruik daarvan. Daardoor loopt je totale besparing sneller op dan bij één losse maatregel.
Het geleende bedrag komt niet op je eigen rekening, maar op een aparte rekening bij het Nationaal Warmtefonds: het bouwdepot. Zodra het werk is uitgevoerd, dien je de factuur van Konings in en betaalt het Warmtefonds die rechtstreeks uit het depot. Je hoeft dus nooit zelf voor te schieten of een groot bedrag klaar te hebben staan. Blijft er na afronding geld over in het depot, dan wordt dat gebruikt om je lening af te lossen, waardoor je maandlast of looptijd omlaag gaat.
Nee. Het Warmtefonds financiert een thuisbatterij alleen in combinatie met zonnepanelen: je hebt ze al liggen, of je laat ze tegelijk met de batterij plaatsen. Een batterij zonder eigen opwek valt buiten de regeling, omdat de subsidieregels uitgaan van het beter benutten van je eigen zonnestroom. Wil je alleen een batterij en heb je nog geen panelen, dan kijken we samen of het slim is om beide in één keer te doen; dat is meestal ook financieel gunstiger.
Dat hoeft geen blokkade te zijn. Het Warmtefonds vindt dat je financiële situatie geen drempel mag zijn voor verduurzaming en leent bewust ook uit aan mensen die bij een bank lastiger terechtkunnen. Er wordt wel een reguliere krediettoets gedaan. Is een eerdere achterstand afgelost of hersteld, dan is een aanvraag in veel gevallen gewoon mogelijk. Loopt er nog een actuele achterstand, dan is de kans op afwijzing groot. We nemen je situatie vooraf met je door, zodat je niet voor niets een aanvraag indient.
Bij een gezamenlijk verzamelinkomen tot € 60.000 leen je bij het Nationaal Warmtefonds tegen 0% rente: je betaalt dan alleen het geleende bedrag terug. Ligt je inkomen daarboven, dan geldt een vaste rente die op dit moment tussen 4,02% en 4,52% ligt, afhankelijk van de looptijd. De rente staat vast voor de hele looptijd, dus je maandlast verandert onderweg niet.
Je kunt tot ongeveer € 29.000 lenen voor het verduurzamen van je woning. Daarnaast gelden er per maatregel maximumbedragen, bijvoorbeeld voor zonnepanelen een bedrag per paneel. Wat je in jouw situatie kunt lenen hangt af van de gekozen maatregelen en de offerte; wij rekenen dat vooraf voor je uit.
Je kiest uit 7, 10, 15 of 20 jaar. Een looptijd van 20 jaar is alleen mogelijk bij leningen boven € 15.000. Hoe langer de looptijd, hoe lager je maandlast, wat helpt als je wilt dat je besparing de aflossing dekt. Kies je korter, dan ben je sneller klaar en betaal je bij een rentedragende lening minder rente in totaal.
De lening is bedoeld voor eigenaar-bewoners van een bestaande koopwoning; nieuwbouw valt er niet onder. Er geldt geen maximale leeftijd, dus ook met pensioen kun je gewoon aanvragen. Het Warmtefonds doet een reguliere krediettoets om te bepalen of de maandlast bij je situatie past.
Ja. Je mag op elk moment extra aflossen of de hele lening in één keer terugbetalen, zonder boeterente. Handig als je later een erfenis, bonus of spaarpotje hebt: je verkort de looptijd of verlaagt je maandlast, zonder dat het je iets extra's kost.
Onder meer zonnepanelen, een warmtepomp, isolatiemaatregelen zoals dak-, vloer- en spouwmuurisolatie, HR++ of triple glas, en een thuisbatterij in combinatie met zonnepanelen. Ook bijkomende kosten die bij zo'n maatregel horen, zoals een aanpassing in de meterkast, kun je meenemen in de aanvraag.
Dat kan onder voorwaarden, maar het hangt ervan af of de lening fiscaal als eigenwoningschuld telt en of je aan de bijbehorende eisen voldoet. Wat het je oplevert verschilt bovendien per situatie en per jaar. Wij doen daar bewust geen harde uitspraken over: check het bij de Belastingdienst of bij je belastingadviseur. Leen je tegen 0% rente, dan speelt renteaftrek sowieso geen rol.

Onze adviseurs kijken naar jouw woning en maken een plan dat bij je past. Vrijblijvend en zonder verkooppraatjes.